Termin wypłaty odszkodowania to czas, w którym ubezpieczyciel powinien rozpatrzyć zgłoszenie szkody i przekazać należne świadczenie. W praktyce odpowiedź na pytanie, ile czasu ma ubezpieczyciel na wypłatę odszkodowania, najczęściej brzmi: 30 dni od zgłoszenia szkody, a gdy sprawa jest bardziej złożona, dopłata lub decyzja końcowa powinna nastąpić po wyjaśnieniu okoliczności. W tym artykule wyjaśniamy, jak długo trwa likwidacja szkody, co oznacza bezsporna część odszkodowania, jakie znaczenie ma polisa mieszkaniowa i jakie prawa klienta warto znać.
Czym jest termin wypłaty odszkodowania?
Termin wypłaty odszkodowania to ustawowy i umowny czas, w którym zakład ubezpieczeń powinien ustalić odpowiedzialność oraz wypłacić należne pieniądze po zgłoszeniu szkody. W ubezpieczeniach majątkowych, w tym gdy działa polisa mieszkaniowa, podstawową zasadą jest wypłata świadczenia w ciągu 30 dni od dnia otrzymania zawiadomienia o zdarzeniu. Tę regułę powtarzają również warunki wielu polis dostępnych na rynku.
Jeżeli jednak w tym czasie nie da się wyjaśnić wszystkich okoliczności, ubezpieczyciel może zakończyć sprawę później. Nie oznacza to dowolności. Powinien dochować należytej staranności, poinformować klienta, czego jeszcze potrzebuje, i wypłacić bezsporną część odszkodowania w terminie podstawowym. To ważne zwłaszcza przy szkodach po zalaniu, pożarze lub kradzieży, kiedy koszty naprawy trzeba ponosić szybko.
W praktyce odpowiedź na pytanie, jak długo trwa likwidacja szkody, zależy nie tylko od prawa, lecz także od kompletności dokumentów, oględzin i zapisów OWU. Dlatego warto od razu znać swoje obowiązki i prawa klienta.
💡 Wskazówka
Jeśli zgłaszasz zalanie lub inną szkodę z mieszkania, od razu przygotuj zdjęcia, numer polisy, listę zniszczeń i rachunki. To często skraca proces likwidacji.
Ile czasu ma ubezpieczyciel?
Najczęściej ubezpieczyciel ma 30 dni na wypłatę odszkodowania, licząc od dnia otrzymania zgłoszenia szkody. To podstawowy termin, który ma zastosowanie również przy szkodach z ubezpieczenia nieruchomości. W tym czasie firma powinna zebrać informacje, ocenić odpowiedzialność i przekazać pieniądze albo przynajmniej wypłacić część bezsporną.
Jeżeli sprawa okazuje się skomplikowana, na przykład konieczne są dodatkowe oględziny, opinia eksperta albo weryfikacja przyczyn szkody, decyzja końcowa może zapaść później. Wtedy odszkodowanie powinno zostać wypłacone w ciągu 14 dni od chwili, gdy wyjaśnienie okoliczności było możliwe przy zachowaniu należytej staranności. To oznacza, że przedłużenie nie może być automatyczne ani nieograniczone.
Warto pamiętać, że ubezpieczyciel ma też obowiązek szybko rozpocząć postępowanie. Zwykle w ciągu 7 dni od zgłoszenia informuje, jakie dokumenty są potrzebne do dalszej likwidacji szkody. Jeśli chcesz lepiej zrozumieć zakres ochrony, sprawdź także co obejmuje polisa nieruchomości.
Kiedy termin się wydłuża?
Wydłużenie terminu bywa uzasadnione, gdy nie można od razu ustalić przyczyny zdarzenia albo wysokości szkody. Dzieje się tak między innymi przy rozległych zalaniach, pożarach, sporach co do wartości mienia lub konieczności sprawdzenia, czy szkoda nie podlega wyłączeniu odpowiedzialności.
Jeżeli zakład ubezpieczeń nie kończy sprawy w 30 dni, powinien wyjaśnić przyczynę opóźnienia. Klient ma prawo wiedzieć, jakie czynności jeszcze trwają i czego brakuje do zakończenia likwidacji.
Jak przebiega likwidacja szkody?
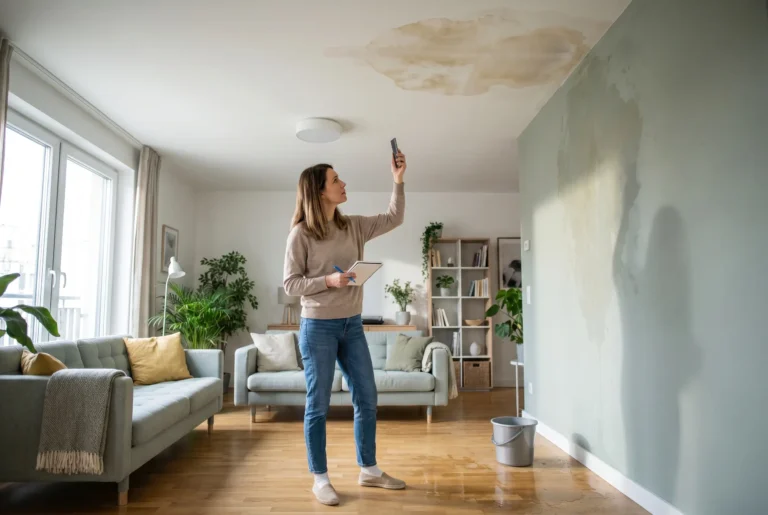
Likwidacja szkody to proces od zgłoszenia zdarzenia do wypłaty pieniędzy albo wydania decyzji odmownej. W przypadku szkód mieszkaniowych zaczyna się zwykle od formularza online, rozmowy telefonicznej lub wiadomości e-mail. Następnie ubezpieczyciel prosi o dokumenty, umawia oględziny lub analizuje przesłane zdjęcia.
Na dalszym etapie ustalana jest odpowiedzialność oraz wysokość odszkodowania. Znaczenie ma tu zakres ochrony, suma ubezpieczenia, ewentualna franszyza, udział własny oraz sposób wyceny mienia. Niektóre polisy rozliczają szkodę w wartości odtworzeniowej, inne w wartości rzeczywistej. To wpływa nie tylko na kwotę, lecz także na ewentualne spory co do rozliczenia.
Przy szkodach mieszkaniowych pomocne bywa wcześniejsze poznanie zasad ochrony. Zobacz, co obejmuje dobra polisa domu oraz jak wygląda postępowanie po zalaniu mieszkania. Dzięki temu łatwiej ocenisz, czy decyzja ubezpieczyciela odpowiada warunkom umowy.
Jakie dokumenty przyspieszają sprawę?
💡 Ważne
Bezsporna część odszkodowania powinna zostać wypłacona w podstawowym terminie, nawet jeśli trwa jeszcze spór o pełną wysokość szkody.
Co wpływa na czas wypłaty?
Na to, jak długo trwa likwidacja szkody, wpływa kilka elementów. Po pierwsze znaczenie ma rodzaj zdarzenia. Proste szkody, takie jak niewielkie zalanie, są zwykle rozliczane szybciej niż pożar, szkoda wieloelementowa lub kradzież wymagająca potwierdzenia przez policję. Po drugie ważna jest kompletność zgłoszenia. Im mniej braków w dokumentach, tym krótszy proces.
Po trzecie liczą się zapisy OWU. Polisa mieszkaniowa może zawierać limity odpowiedzialności, franszyzy albo szczególne wymagania dotyczące zabezpieczenia mienia. Spór o te elementy często wydłuża postępowanie. Jeśli dopiero wybierasz ochronę, przydatne będzie porównanie ubezpieczeń nieruchomości oraz materiał o tym, czy warto porównywać polisy online.
Po czwarte znaczenie mają prawa klienta. Jeśli decyzja się opóźnia, możesz domagać się informacji o stanie sprawy, złożyć reklamację, a następnie zwrócić się do Rzecznika Finansowego lub skorzystać z postępowania przy KNF. Reklamacja powinna być rozpatrzona zasadniczo w 30 dni, a w sprawach szczególnie skomplikowanych maksymalnie w 60 dni. To ważne narzędzie, gdy ubezpieczyciel zwleka z odpowiedzią lub zaniża wycenę.
Co zrobić przy opóźnieniu?
Najpierw poproś o pisemne uzasadnienie opóźnienia i wskazanie brakujących dokumentów. Następnie złóż reklamację, jeśli uważasz, że termin wypłaty odszkodowania został naruszony. Zachowaj całą korespondencję, decyzje i potwierdzenia zgłoszenia. To ułatwia dalsze dochodzenie roszczeń.
Najczęściej zadawane pytania
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Co do zasady ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody. Jeśli sprawa wymaga dodatkowych ustaleń, decyzja końcowa może zapaść później, ale bezsporna część świadczenia powinna trafić do klienta w podstawowym terminie.
Jak długo trwa likwidacja szkody z polisy mieszkaniowej?
Likwidacja szkody z polisy mieszkaniowej często trwa około 30 dni, ale przy bardziej skomplikowanych sprawach może potrwać dłużej. Wpływ mają oględziny, komplet dokumentów, zakres zniszczeń oraz zapisy OWU.
Czy ubezpieczyciel musi wypłacić część pieniędzy wcześniej?
Tak, jeśli część odpowiedzialności jest bezsporna, zakład ubezpieczeń powinien wypłacić tę kwotę w standardowym terminie. Dotyczy to sytuacji, gdy pełna wysokość szkody jest jeszcze ustalana, ale część roszczenia nie budzi wątpliwości.
Co zrobić, gdy termin wypłaty odszkodowania minął?
Warto najpierw wystąpić o wyjaśnienie na piśmie, a potem złożyć reklamację. Jeśli to nie pomoże, klient może zwrócić się do Rzecznika Finansowego, skorzystać z pomocy KNF lub dochodzić roszczeń przed sądem.
Jakie dokumenty są potrzebne do likwidacji szkody?
Najczęściej potrzebne są numer polisy, opis zdarzenia, zdjęcia uszkodzeń, rachunki i czasem protokół od administracji, straży albo policji. W przypadku zalania pomocny będzie też materiał o odszkodowaniu za zalanie.
Czy polisa mieszkaniowa zawsze pokryje całą szkodę?
Nie zawsze. Wysokość wypłaty zależy od zakresu ochrony, sumy ubezpieczenia, wyłączeń, udziału własnego i franszyzy. Dlatego przed zakupem warto dokładnie sprawdzić OWU oraz limity odpowiedzialności.
Podsumowanie
Odpowiedź na pytanie, ile czasu ma ubezpieczyciel na wypłatę odszkodowania, jest zwykle prosta: 30 dni od zgłoszenia szkody. Jeśli jednak sprawa wymaga dodatkowych ustaleń, termin może się wydłużyć, ale nie bez końca i nie bez informacji dla klienta. Znając termin wypłaty odszkodowania, przebieg likwidacji szkody oraz prawa klienta, łatwiej dochodzić należnych pieniędzy z polisy mieszkaniowej. Jeśli chcesz lepiej przygotować się do wyboru ochrony, sprawdź również poradniki dostępne na ubezpieczenienieruchomosci-online.pl.