Co obejmuje ubezpieczenie domu
Wielu właścicieli nieruchomości zadaje sobie pytanie, ubezpieczenie domu co obejmuje i czy podstawowa ochrona rzeczywiście wystarczy. Dobra polisa nie powinna ograniczać się wyłącznie do murów. W praktyce liczy się także ochrona stałych elementów, wyposażenia, budynków pomocniczych oraz odpowiedzialności cywilnej w życiu prywatnym. To właśnie zakres umowy decyduje, czy po szkodzie otrzymasz realne wsparcie finansowe.
Właściciel domu powinien sprawdzić nie tylko cenę składki, ale przede wszystkim to, od czego chroni ubezpieczenie domu. Istotne są zdarzenia losowe, takie jak pożar, zalanie, uderzenie pioruna, silny wiatr czy przepięcie. W wielu ofertach można rozszerzyć polisę o kradzież z włamaniem, dewastację, assistance domowy i ochronę ogrodzenia lub garażu. Jeśli chcesz lepiej zrozumieć podstawy, zobacz także ubezpieczenie domu oraz dostępne rozwiązania online.
💡 Wskazówka
Najlepsza polisa dla właściciela domu to taka, która odpowiada wartości nieruchomości i obejmuje nie tylko mury, ale też elementy stałe, ruchomości i OC w życiu prywatnym.
Zakres ochrony domu w praktyce
Zakres ochrony domu zależy od wybranego wariantu oraz zapisów OWU. W podstawowej wersji polisa zwykle obejmuje dom jednorodzinny wraz ze stałymi elementami, takimi jak drzwi, okna, podłogi, instalacje czy zabudowa kuchenna. Często ochroną można objąć również garaż, budynek gospodarczy, ogrodzenie i małą architekturę. To ważne, ponieważ szkoda nie zawsze dotyczy wyłącznie głównego budynku.
W szerszych wariantach ubezpieczyciele obejmują także ruchomości domowe, czyli meble, sprzęt RTV i AGD, elektronikę czy rzeczy osobiste. W praktyce dobra polisa domu może działać w formule ryzyk nazwanych albo all risks. Wariant nazwany chroni tylko przed zdarzeniami wskazanymi w umowie. Formuła all risks jest zwykle szersza, bo obejmuje nagłe i nieprzewidziane szkody, które nie zostały wyłączone w OWU. Przy porównaniu ofert warto zajrzeć również do sekcji ubezpieczenie nieruchomości online, aby sprawdzić zakres i wygodę zakupu.
Co najczęściej można ubezpieczyć
Od czego chroni ubezpieczenie domu
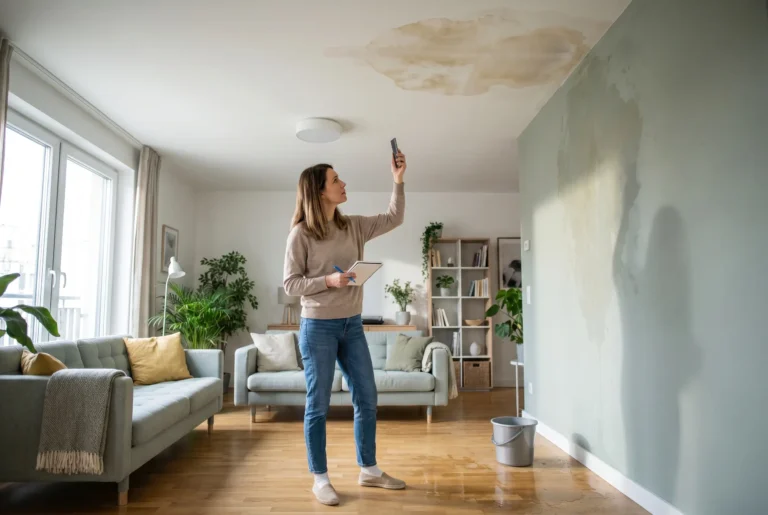
Jeśli zastanawiasz się, od czego chroni ubezpieczenie domu, zacznij od najczęstszych szkód. Standardowo polisa zabezpiecza przed pożarem, zalaniem, uderzeniem pioruna, eksplozją, silnym wiatrem, gradem i innymi zdarzeniami pogodowymi. W wielu towarzystwach możliwe jest też rozszerzenie o kradzież z włamaniem, rabunek, dewastację, stłuczenie elementów szklanych oraz szkody przepięciowe.
Warto pamiętać, że sama lista ryzyk to nie wszystko. Liczą się również limity odpowiedzialności, suma ubezpieczenia oraz wyłączenia. Przykładowo jedna oferta może obejmować koszty poszukiwania przyczyny zalania albo najem lokalu zastępczego po dużej szkodzie, a inna nie. Dlatego dobra polisa domu to nie najtańsza polisa, lecz taka, która realnie odpowiada na potrzeby domowników. Jeśli interesuje Cię także ochrona lokalu, przeczytaj ubezpieczenie mieszkania, by porównać różnice w zakresie.
💡 Ważne
Przed zakupem sprawdź wyłączenia odpowiedzialności. Nawet szeroki wariant nie obejmuje wszystkiego, jeśli szkoda wynika z zaniedbania, braku przeglądów technicznych lub zdarzeń wyraźnie wyłączonych w OWU.
Jak wybrać dobrą polisę domu
Wybierając polisę dla właściciela domu, zacznij od ustalenia, co naprawdę chcesz chronić. Osobno oszacuj wartość murów, stałych elementów i ruchomości domowych. Zbyt niska suma ubezpieczenia może oznaczać, że odszkodowanie nie pokryje rzeczywistych strat. Z kolei zawyżona wartość nie zawsze da większą korzyść, a może podnieść składkę.
Kolejny krok to porównanie wariantu ryzyk nazwanych z all risks. Właściciele domów często wybierają rozszerzenia obejmujące OC w życiu prywatnym, assistance oraz ochronę przed kradzieżą. Dla wielu osób ważna jest też pomoc po awarii instalacji, wsparcie ślusarza czy organizacja lokalu zastępczego. Na wysokość składki wpływa zwykle wartość nieruchomości, lokalizacja, zakres ochrony, historia szkód i dodatkowe elementy ubezpieczenia. W praktyce najlepiej porównywać nie tylko cenę, ale pełny zakres oraz warunki zgłoszenia szkody. Więcej porad właścicielskich znajdziesz w dziale poradnik.
Na co zwrócić uwagę przed zakupem
Podsumowanie i najważniejsze wnioski
Na pytanie, ubezpieczenie domu co obejmuje, nie ma jednej krótkiej odpowiedzi. Dobra umowa może chronić mury, dach, stałe elementy, wyposażenie, garaż, ogrodzenie, a nawet odpowiedzialność cywilną i assistance. Kluczowe jest to, aby zakres ochrony domu był dopasowany do realnych zagrożeń oraz wartości nieruchomości.
Jeżeli chcesz wybrać naprawdę dobrą polisę domu, porównuj OWU, limity i rozszerzenia, a nie tylko wysokość składki. Sprawdź dokładnie, od czego chroni ubezpieczenie domu i kiedy działa pomoc po szkodzie. Tylko wtedy polisa dla właściciela domu stanie się realnym zabezpieczeniem, a nie wyłącznie formalnością. Warto poświęcić chwilę na analizę, bo dobrze dobrana ochrona daje spokój na co dzień.