Altana, ogrodzenie, brama wjazdowa i meble stojące na tarasie mogą mieć znaczną wartość, ale sama polisa domu nie przesądza jeszcze o ich ochronie. Ubezpieczyciele dzielą mienie na różne kategorie, a znaczenie mogą mieć między innymi miejsce, sposób użytkowania, etap budowy oraz to, czy dany przedmiot jest trwale związany z posesją. Dlatego przed zakupem polisy warto zrobić listę rzeczy znajdujących się poza budynkiem i sprawdzić je pojedynczo w definicjach oraz zakresie ochrony. Nazwa przedmiotu nie wystarcza: altana może być opisana inaczej niż wyposażenie ogrodu, a ruchomy fotel tarasowy inaczej niż zamocowana brama. Trzeba też oddzielnie zweryfikować każde ryzyko — pożar, wiatr, grad, wandalizm i kradzież nie muszą działać tak samo wobec wszystkich elementów posesji.
Co na posesji może być przedmiotem ubezpieczenia
Najpierw warto podzielić rzeczy znajdujące się wokół domu na grupy. Pierwsza to obiekty i elementy związane z gruntem: altana, ogrodzenie, furtka czy brama. Druga obejmuje mienie ruchome używane na zewnątrz, na przykład stół, krzesła, leżaki lub przenośny grill. Osobną grupę mogą tworzyć drzewa i krzewy. Każdą grupę należy sprawdzić oddzielnie, ponieważ OWU mogą przypisywać im odrębne definicje i zasady.
Widać to w OWU Compensy z 2026 roku, gdzie osobno wyodrębniono ubezpieczenie drzew i krzewów znajdujących się na posesji oraz ubezpieczenie mienia ruchomego znajdującego się na posesji. Ten podział nie dowodzi jeszcze, że wskazane rzeczy są automatycznie objęte konkretnym wariantem. Pokazuje natomiast, dlaczego nie należy traktować całego ogrodu jako jednej kategorii.
Altana, ogrodzenie i brama
Przy altanie należy ustalić, do jakiej kategorii zalicza ją wybrane OWU oraz czy jej stan lub etap wykonania wpływa na zakres ochrony. Podobnie trzeba postąpić w przypadku ogrodzenia, furtki i bramy: sprawdzić definicję właściwej kategorii, zakres zdarzeń objętych ochroną oraz ewentualne wyłączenia. Nie można zakładać, że skoro te elementy znajdują się na tej samej działce co ubezpieczony dom, automatycznie podlegają tym samym zasadom ochrony.
Znaczenie etapu budowy dobrze ilustruje konkretny zapis. W OWU TUZ Ubezpieczenia z 2026 roku wyłączenie rozróżnia stałe elementy przed zamontowaniem lub po demontażu oraz stałe elementy posesji będące w budowie. Dla tej drugiej kategorii przewidziano wyjątek, gdy ochronę domu albo mieszkania w budowie wskazano we wniosku. Element gotowy i element w budowie mogą być oceniane inaczej — tego przykładu nie wolno jednak przenosić na wszystkie produkty.
Meble ogrodowe i inne rzeczy ruchome
W przypadku mebli ogrodowych kluczowe jest ustalenie, czy konkretne OWU zaliczają je do mienia znajdującego się na posesji, ruchomości domowych czy jeszcze innej kategorii. Samo ustawienie przedmiotu przy domu nie potwierdza ochrony. W opisie trzeba znaleźć także miejsce ubezpieczenia, wymagany sposób przechowywania i ryzyka odnoszące się właśnie do tej kategorii mienia.
Dobrym punktem odniesienia dla szerszego porządkowania majątku jest poradnik o tym jak wyznaczyć zakres ubezpieczenia domu. Jeśli chcesz przeanalizować ochronę budynków pomocniczych, przeczytaj również materiał o ochronie piwnicy i garażu w polisie.
Dlaczego miejsce i sposób zamocowania mają znaczenie
Pytanie „czy polisa obejmuje altanę?” jest zbyt ogólne. Najpierw trzeba ustalić, gdzie altana stoi, jaki ma status według OWU i czy została ukończona. W przypadku stołu, foteli lub grilla ważne jest z kolei to, czy dokument obejmuje mienie ruchome znajdujące się na posesji oraz czy wskazuje zasady jego przechowywania. Miejsce ubezpieczenia powinno obejmować właściwą posesję, a nie tylko wnętrze domu.
Sposób zamocowania pomaga opisać przedmiot, ale nie jest samodzielną gwarancją ochrony. Zamocowana brama może należeć do innej kategorii niż wolnostojący zestaw wypoczynkowy, jednak ostateczną odpowiedź daje definicja w danym OWU i zapis polisy. Nie warto samemu dopowiadać, że wszystko przytwierdzone do gruntu staje się automatycznie stałym elementem posesji.
Praktyczny przegląd można przeprowadzić bez specjalistycznej terminologii:
Najpierw klasyfikacja, potem zakres ryzyk — odwrotna kolejność łatwo prowadzi do błędnego wniosku, że wymienione w dokumencie zdarzenie obejmuje każdą rzecz w ogrodzie.
Które ryzyka trzeba sprawdzić osobno
Pożar, silny wiatr, grad, wandalizm i kradzież należy przeanalizować osobno dla altany, ogrodzenia, bramy oraz mienia ruchomego. Jedna lista zdarzeń nie musi dotyczyć wszystkich kategorii mienia. Trzeba sprawdzić nie tylko nazwę ryzyka, lecz także definicje, przedmiot ochrony, wymagane rozszerzenia i wyłączenia.
Pożar, wiatr i grad
OWU Warty z 2025 roku wskazują dla roślinności ogrodowej katalog zdarzeń obejmujący między innymi pożar i silny wiatr. Suma zapisana w dokumencie ubezpieczenia stanowi tam górną granicę odpowiedzialności za tę kategorię. To przykład dotyczący roślinności ogrodowej, a nie dowód ochrony altany, bramy, ogrodzenia czy mebli. Dla tych przedmiotów trzeba znaleźć właściwe zapisy osobno. Tak samo należy postąpić z gradem — samo występowanie tego ryzyka w polisie nie rozstrzyga jeszcze, jakiego mienia dotyczy.
Wandalizm i kradzież
Kradzież rzeczy pozostawionych na zewnątrz wymaga szczególnej uwagi. W OWU Warty z 2025 roku kradzież zwykła elementów zewnętrznych została opisana jako rozszerzenie na wniosek i za dodatkową składką, a nie automatyczny składnik każdego wariantu. Nie oznacza to, że rozszerzenie obejmuje dowolny przedmiot ogrodowy; trzeba jeszcze sprawdzić definicję „elementów zewnętrznych”.
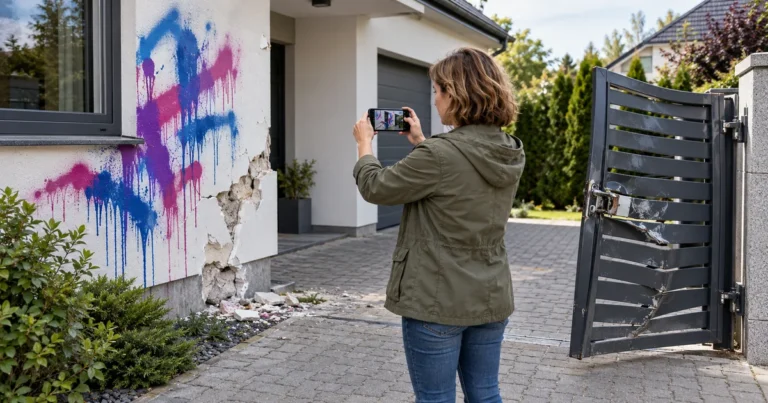
Przy wandalizmie należy wykonać ten sam test: odnaleźć ryzyko, kategorię mienia, ewentualne warunki dodatkowe i wyłączenia. Nie łącz kradzieży i wandalizmu w jedno założenie, nawet jeśli oba zdarzenia są opisane w tym samym dokumencie.
Jak czytać OWU przed zakupem polisy
Najbezpieczniej zacząć od listy własnego mienia, a nie od ogólnego opisu pakietu. Przy każdej pozycji zapisz oczekiwane ryzyka. Dla bramy mogą to być na przykład pożar, wiatr, grad i wandalizm, a dla ruchomych mebli dodatkowo kradzież. Taka lista nie potwierdza ochrony — jest zestawem pytań, które trzeba sprawdzić w OWU i dokumencie polisy.
Lista kontrolna przed zawarciem umowy:
Brak pozycji na tej liście warto wyjaśnić przed zakupem, zamiast zakładać korzystną interpretację po szkodzie. W OWU Allianz z 2026 roku wyłączono na przykład koszty zaprojektowania ogrodu i usług ogrodniczych w ubezpieczeniu mienia na tarasie i w ogrodzie. To nie oznacza całkowitego braku ochrony mienia ogrodowego, ale pokazuje, że ochrona rzeczy i pokrycie usług to różne kwestie.
Dostępne warianty możesz zacząć sprawdzać na stronie ubezpieczenia domu online. Przed dokonaniem wyboru wróć do własnej listy elementów posesji i porównaj ją z definicjami zawartymi w dokumentach konkretnej oferty.
Co przygotować na wypadek szkody
Zakres wymaganych materiałów zależy od Ogólnych Warunków Ubezpieczenia (OWU). W dokumencie Wiener z 2024 roku przewidziano przekazanie dowodów i dokumentów niezbędnych do ustalenia okoliczności oraz wielkości szkody, a także przygotowanie zestawienia strat. Nie istnieje jedna uniwersalna lista właściwa dla każdej polisy, dlatego po zdarzeniu należy sprawdzić procedurę obowiązującą u danego ubezpieczyciela.
W cytowanych OWU Warty z 2025 roku przy kradzieży zwykłej, kradzieży z włamaniem, rabunku lub dewastacji przewidziano zawiadomienie Policji najpóźniej w ciągu 12 godzin od ujawnienia zdarzenia oraz przekazanie wykazu utraconych, zniszczonych lub uszkodzonych przedmiotów. Termin 12 godzin dotyczy tych konkretnych OWU i nie powinien być przedstawiany jako reguła dla wszystkich polis.
FAQ: ubezpieczenie ogrodu i posesji
Czy altana ogrodowa jest objęta ubezpieczeniem domu?
Nie można tego potwierdzić bez sprawdzenia konkretnego OWU i polisy. Trzeba ustalić kategorię altany, miejsce ubezpieczenia, etap budowy, zakres zdarzeń i wyłączenia. Altana nie jest automatycznie chroniona tylko dlatego, że stoi przy domu.
Czy ogrodzenie i brama podlegają identycznej ochronie?
Nie należy tego zakładać. Oba elementy mogą być opisane wspólną kategorią, ale ostatecznie decyduje treść dokumentów wybranej oferty. Sprawdź również, czy zakres obejmuje interesujące Cię ryzyka i czy nie wymaga rozszerzenia.
Czy trwałe zamocowanie mebla lub urządzenia wystarczy do objęcia go polisą?
Nie. Sposób zamocowania może wpływać na klasyfikację, ale decydują definicje i zapisany zakres ochrony. Nie warto zastępować rzeczywistego brzmienia OWU własnym wnioskiem o sposobie zamocowania.
Czy meble ogrodowe są chronione od kradzieży?
Nie ma podstaw, by przyjąć to dla każdej polisy. Sprawdź definicję mienia ruchomego na posesji, zakres kradzieży, wymagane rozszerzenia oraz warunki przechowywania wskazane w wybranych dokumentach.
Czy polisa pokryje projekt nowego ogrodu po szkodzie?
Nie należy utożsamiać ochrony mienia z finansowaniem projektu lub usług. Przykładowo, Ogólne Warunki Ubezpieczenia (OWU) Allianz z 2026 roku wyłączają koszty zaprojektowania ogrodu oraz usług ogrodniczych z zakresu ubezpieczenia mienia obejmującego taras i ogród.
Jak zgłosić kradzież elementu posesji?
Postępuj zgodnie z procedurą określoną w Twojej polisie i Ogólnych Warunkach Ubezpieczenia (OWU). Terminy oraz wymagane dokumenty mogą się różnić w zależności od konkretnej umowy. W przypadku OWU Warty z 2025 roku wskazano obowiązek powiadomienia Policji w ciągu 12 godzin od ujawnienia określonych zdarzeń, jednak nie jest to termin uniwersalny dla wszystkich produktów ubezpieczeniowych.
Jak dobrać ochronę posesji
Dobra polisa nie zaczyna się od ogólnego pytania o „ubezpieczenie ogrodu”, lecz od dokładnej listy: altana, ogrodzenie, brama, meble, urządzenia i roślinność. Następnie trzeba przypisać każdej pozycji definicję z OWU i sprawdzić miejsce ochrony, oczekiwane ryzyka, rozszerzenia, wyłączenia oraz granice odpowiedzialności. Nie zakładaj, że wariant podstawowy obejmuje całą posesję.
Jeśli chcesz przejść od tej listy do wyboru polisy, skorzystaj ze zweryfikowanego formularza dla nieruchomości. Uzupełniając dane, zwróć uwagę na elementy znajdujące się poza budynkiem i sprawdź ich status w dokumentach wybranej oferty.